Apuração atualizada em 27 de agosto de 2026.
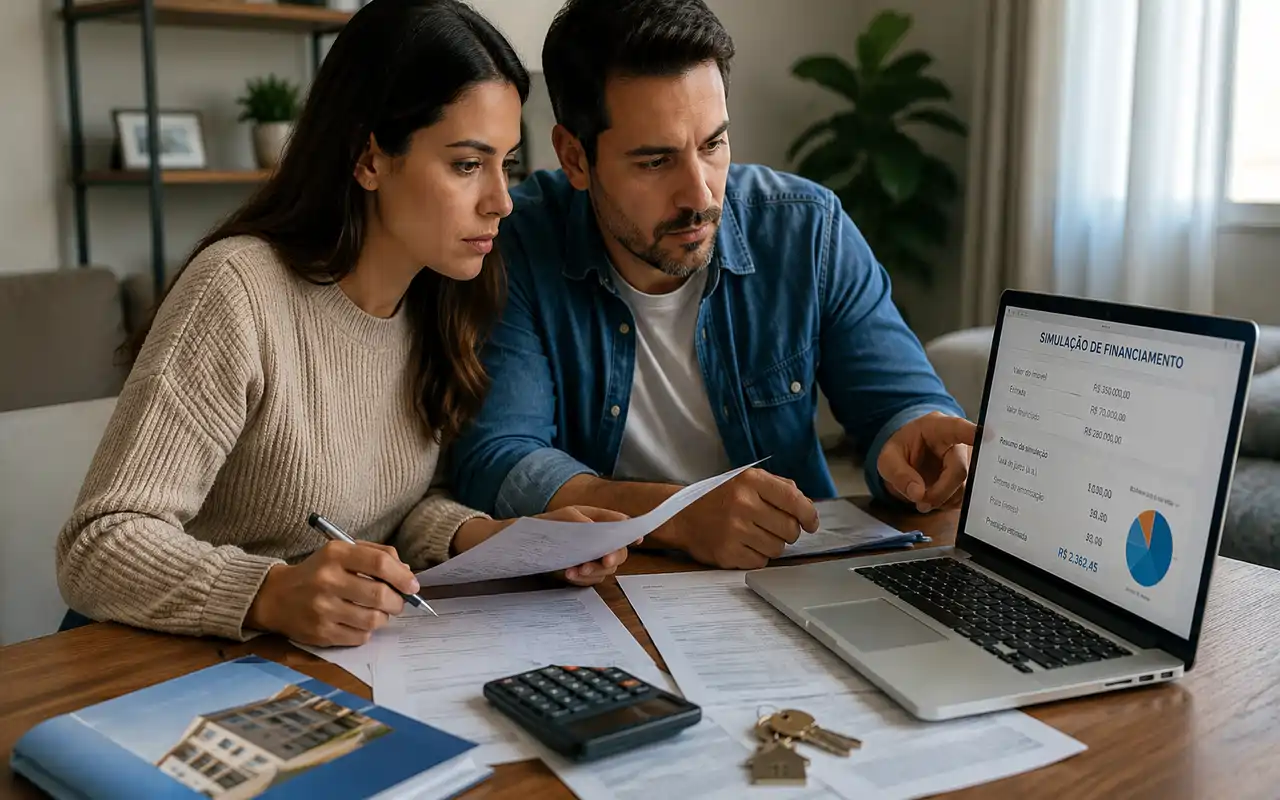
Financiamento Imóveis Caixa é uma dúvida recorrente porque o interessado encontra um imóvel com preço atraente, mas não sabe se poderá usar crédito habitacional ou FGTS. A resposta correta é: depende do imóvel, da modalidade e da elegibilidade do comprador.
Em resumo
- FGTS pode ser usado quando imóvel e comprador atendem às regras vigentes.
- A possibilidade de financiamento precisa ser conferida na oferta e na análise de crédito.
- Não faça proposta contando com um recurso que ainda não foi validado.
- Além da entrada, considere ITBI, registro, certidões e outros custos da compra.
O anúncio precisa ser lido antes da simulação
No Portal Imóveis CAIXA, cada oferta traz condições próprias. Antes de calcular parcela, confirme se a modalidade admite financiamento e se há indicação de uso de FGTS. Em leilões, por exemplo, as condições podem ser diferentes das de uma Venda Online ou Compra Direta.
FGTS não é automático
A FAQ oficial da CAIXA informa que o FGTS pode ser usado desde que o imóvel e o comprador atendam às condições legais atuais. Ou seja, não basta ter saldo no fundo. Regras de enquadramento do trabalhador, do imóvel e da operação precisam ser validadas.
Em linhas habitacionais tradicionais, a CAIXA também informa que o uso do FGTS está sujeito às condições do financiamento e à análise da documentação.
Financiamento também depende do seu perfil
Mesmo quando o imóvel aceita crédito, a aprovação não é automática. A instituição analisa renda, documentação e condições permitidas para o comprador. A CAIXA informa, em suas páginas de financiamento, que o imóvel também é avaliado dentro do processo.
Juros e parcela continuam importando. Se você quer entender como a taxa básica se conecta ao ambiente de crédito imobiliário, veja nossa análise sobre Selic e financiamento imobiliário em 2026.
Não esqueça os custos fora do financiamento
Monte uma reserva para
- ITBI, conforme legislação municipal;
- registro e certidões;
- eventual comissão de leiloeiro;
- reforma e regularização;
- condomínio e IPTU conforme a modalidade;
- custos de mudança e ocupação.
A FAQ de Imóveis CAIXA destaca custos tradicionais como escritura ou contrato, certidões, registro e ITBI. Em leilões, também há regras específicas de condomínio, IPTU e comissão.
Quando vale desistir de uma oferta
Se a compra só fecha com uma combinação de financiamento, FGTS e prazo que ainda não foi confirmada, não trate o imóvel como “garantido”. O desconto aparente deixa de ser vantagem quando o comprador precisa recorrer a crédito mais caro ou perde valores por não cumprir a operação.
Perguntas frequentes
Todo Imóvel Caixa aceita FGTS?
Não é seguro assumir isso. A CAIXA informa que imóvel e comprador precisam atender às condições legais vigentes.
Se o anúncio aceita financiamento, a aprovação é garantida?
Não. A modalidade pode permitir financiamento, mas o comprador e o imóvel ainda passam pelos procedimentos de análise.
Posso financiar também ITBI e registro?
As condições variam conforme a linha e a operação. Faça a simulação e confirme quais despesas precisam ser pagas com recursos próprios.
Guia relacionado
Guia relacionado
Fontes consultadas
- CAIXA — Perguntas Frequentes | Imóveis CAIXA
- CAIXA — Financiamento de Imóvel
- CAIXA — Perguntas frequentes sobre novos financiamentos
- CAIXA — Venda de Imóveis CAIXA
Apuração atualizada em 27 de agosto de 2026. Regras, editais, emolumentos e condições de financiamento podem mudar; confirme a informação oficial antes de contratar ou apresentar proposta.